Prévoyance : les franchises et les zones de risques pour l’entreprise et ses salariés
En assurance prévoyance collective, les franchises applicables sur la garantie incapacité sont nombreuses et complexes. Est-ce que les salariés sont bien couverts ou sont-ils exposés ? Savez-vous réellement quand la prévoyance commence à payer ? Pascal Ronzon, expert en protection sociale au sein du Groupe APICIL, décrypte la notion de franchise et les zones de risques pour l’entreprise.
Sommaire
À retenir
- Les franchises courtes augmentent le coût du contrat de prévoyance.
- La franchise est le nombre de jours d’attente avant que l’indemnisation ne commence pour l’assureur.
- Avec une franchise fixe ou discontinue, la date d’intervention de la prévoyance n’est généralement pas déterminée en fonction de l’ancienneté du salarié.
- Une franchise en relais peut, au contraire, tenir compte des obligations de maintien de salaire applicables.
- Les franchises fixes de 7 jours restent rares et coûteuses.
- Les salariés ayant moins d’un an d’ancienneté peuvent bénéficier d’une franchise fixe sur un contrat de prévoyance, pour bénéficier d’un maintien de salaire.
Dans un environnement législatif et économique en constante évolution, la maîtrise des franchises en prévoyance collective devient un enjeu crucial. Les entreprises doivent non seulement jongler avec leurs obligations réglementaires mais aussi optimiser leurs contrats pour assurer la sécurité de leurs collaborateurs tout en réduisant les coûts. Au moment où le financement des dérives de l’indemnisation des arrêts de travail devient un sujet, la franchise applicable sur la garantie Incapacité, en assurance collective, devient fondamentale.
L’incapacité et la notion de la franchise
En prévoyance d’entreprise, le risque incapacité du contrat d’assurance collective correspond à l’indemnisation d’un arrêt de travail du salarié, en cas d’accident ou maladie. Le contrat de prévoyance maintient une partie du salaire du salarié, calculé en général sur la base de 12 mois de salaire. Cette indemnisation, qui permet de compenser la perte de revenu liée à l’absence, intervient :
- en complément du versement des indemnités journalières de la Sécurité sociale (IJSS) ;
- et éventuellement en complément des obligations de maintenir un salaire de la part de l’employeur (Loi de mensualisation).
À noter que la prévoyance d’entreprise n’indemnise pas les conséquences d’un accident corporel.
Le champ de l’incapacité porte ainsi uniquement sur le maintien du salaire et c’est pour cela qu’il existe des franchises. La franchise est un élément fondamental d’un contrat de prévoyance collective.
Qu’est-ce qu’une franchise en prévoyance ?
La franchise correspond à la période pendant laquelle l’assureur n’intervient pas. La franchise sur la prestation arrêt de travail permet de limiter la fréquence du versement après un délai de carence : l’assureur n’intervient pas tant que dure le délai de la franchise. Bien évidemment, cela ne veut pas dire que le salarié se retrouve systématiquement sans indemnisation pendant la durée de la franchise. En effet l’employeur a des obligations réglementaires comme le maintien de salaire légal de l’employeur, issu de la loi de mensualisation, ou des outils à disposition comme la subrogation de salaire.
La franchise joue un rôle central dans le déclenchement des indemnités versées en cas d’arrêt de travail d’un salarié. Elle constitue le point de départ d’une indemnisation et fait partie intégrante du contrat. Elle influence directement :
- le niveau de protection ;
- le coût du régime ;
- et la répartition du risque entre le salarié, l’employeur et l’assureur.
Cette franchise est souvent mise en place sans tenir compte du taux d’absentéisme de l’entreprise, car ce paramètre est peu demandé à la souscription d’un contrat de prévoyance standard. Il est toutefois important de préciser qu’il existe autant de combinaisons de franchises qu’il existe d’arbres dans une forêt. Laquelle correspond le mieux à l’entreprise ?
Les différents types de franchises
Il existe des délais de franchises courtes ou longues (supérieures à 60 jours), fixes ou discontinues. Voici l’essentiel à retenir pour chaque type de franchise :
Franchise fixe
- 80 % brut – IJSS
- Durée : 90 jours
- Ne tient pas compte de la nature de l’arrêt
- Risque de période sans indemnisation complémentaire pour les salariés ayant peu d’ancienneté
- Ne prend pas en compte l’ancienneté du salarié
- Gestion simple de la période de carence
Franchise fixe avec rachat
- 80 % brut – IJSS
- Durée : 90 jours (maladie), 30 jours (accident ou hospitalisation)
- Tient compte de la nature de l’arrêt
- Différentes formules
- Chevauchement possible avec la période de mensualisation
- Ne prend pas en compte l’ancienneté du salarié
Franchise discontinue
- 80 % brut – IJSS
- Durée : 90 jours
- Prise en compte des arrêts court après l’épuisement de la franchise
- Ne prend pas en compte la nature de l’arrêt ni l’ancienneté du salarié
- Chevauchement possible avec la période de mensualisation
Franchise discontinue selon ancienneté
- Durée : franchise discontinue de 90 jours (ancienneté inférieure à 5 ans) ou 120 jours (ancienneté supérieure à 5 ans)
- Prise en compte des arrêts courts après l’épuisement de la franchise
- Franchise peu courante et utilisée selon des critères d’entreprises
Franchise en relais aux obligations du maintien de salaire
- 80 % brut – IJSS
- Gestion de la franchise selon l’ancienneté du salarié
- La franchise respecte la nature de l’arrêt de travail
- Pas de chevauchement avec la période de mensualisation
- Respect du 100 % incapacité à la charge du salarié si dispositif prévu dans la CCN
- Les contrats peuvent prévoir une franchise fixe pour les personnes dont l’ancienneté est de moins d’un an
Ces mécanismes de franchise sont choisis par l’entreprise au moment de la souscription en fonction de la situation de l’entreprise (démographie, absentéisme, nombre d’accidents du travail, mortalité, …) et de sa stratégie sociale.
Nous constatons que les deux formes de franchises les plus développées sont :
- la franchise fixe à 90 jours ;
- et la franchise en relais des obligations du maintien de salaire employeur, compte tenu du développement des régimes de prévoyance conventionnel depuis 15 ans maintenant.
Généralement l’entreprise est exposée aux arrêts de courtes durées, cependant les contrats les plus répandus sont en franchise dites longues.
En effet, choisir une franchise longue permet de réduire le coût de l’assurance. La franchise courte entérine une fréquence plus élevée. La franchise est donc un outil :
- de répartition du risque entre les parties prenantes : salarié, entreprise, assureur ;
- de maîtrise du risque pour l’assureur.
Les zones de risques pour l’entreprise et ses salariés
La franchise est le véritable organisateur de l’indemnisation en incapacité de travail. Elle structure le déroulement du paiement par l’assureur. Toutefois, l’indemnisation effective dépend également d’autres paramètres contractuels et réglementaires. La franchise ne garantit pas à elle seule le niveau et l’efficacité de la protection. Je vais définir ainsi six zones de risques :
- le chevauchement mensualisation et prévoyance ;
- la franchise fixe ;
- les clauses des dispositifs conventionnels ;
- le délai déclaratif non respecté ;
- le paiement de la garantie incapacité à la charge totale du salarié ;
- les salariés ayant moins d’un an d’ancienneté et la protection du salaire.
Chaque contrat comporte une clause, conduisant parfois l’entreprise à être située dans une zone de risque. Parfois, le choix du contrat est déterminé par le niveau de la franchise car elle a un impact direct sur la tarification. L’optimisation du contrat de prévoyance et la réduction des risques d’une mauvaise protection passent par la franchise. Le détail peut donc tout changer ! Ce détail protège ou expose les salariés. L’entreprise est donc sans cesse confrontée à l’adaptation de ses garanties de prévoyance et à la conformité de ses obligations. La maîtrise de la franchise devient alors un enjeu pour celle-ci et un véritable atout stratégique.
Le chevauchement mensualisation et prévoyance
Lorsque la franchise est mal définie au regard de la population démographique de l’entreprise, les franchises fixes viennent souvent se chevaucher sur la période de mensualisation lorsque les salariés ont de l’ancienneté dans l’entreprise. Cette situation comporte le risque d’une mauvaise coordination des périodes d’indemnisation des parties prenantes. Cela peut entraîner :
- une surindemnisation ou une sous-indemnisation du salarié en fonction des situations ;
- une qualification fâcheuse des sommes versées générant des erreurs de cotisations ;
- un assujettissement incorrect des prestations ;
- et un redressement Urssaf potentiel.
Afin de surveiller cette zone de risques, un contrôle de la paie sur toute la période de l’arrêt est préconisé. Le contrat de prévoyance n’a pas pour objet de se substituer à la mensualisation. En effet le contrat de prévoyance est co-financé par l’employeur et le salarié, ce qui n’est pas le cas pour la mensualisation, qui est une charge intégrale pour l’employeur.
Exemple de chevauchement
La prévoyance complète les indemnités versées par la Sécurité sociale et s’articule avec les obligations de maintien de salaire de l’employeur.
Prenons l’exemple d’un salarié ayant 15 ans d’ancienneté et placé en arrêt de travail.
Sous réserve des conditions prévues par le Code du travail et de dispositions conventionnelles plus favorables, son employeur peut être tenu de maintenir une partie de sa rémunération pendant une durée déterminée.
En parallèle, le régime de prévoyance peut intervenir après expiration de la franchise prévue au contrat. L’indemnisation versée par la prévoyance correspond à un pourcentage du salaire de référence, après déduction des indemnités journalières versées par la Sécurité sociale (IJSS).
- Par exemple, si le contrat prévoit une indemnisation à hauteur de 80 % du salaire de référence, déduction faite des IJSS, la prévoyance verse la différence entre ce niveau d’indemnisation et les IJSS.
- Si, pendant la même période, l’employeur doit garantir au salarié un niveau de rémunération supérieur, par exemple 90 %, il peut rester à sa charge un complément permettant d’atteindre ce niveau.
Le chevauchement correspond donc à l’intervention simultanée de la Sécurité sociale, de la prévoyance et, le cas échéant, de l’employeur. Les différentes indemnisations ne s’additionnent pas intégralement.
La franchise fixe
La franchise fixe s’applique quelle que soit la nature de l’arrêt de travail. Elle ne distingue pas les arrêts maladie, l’accident du travail, l’hospitalisation à la suite d’un accident. Cette franchise fixe ne tient pas compte des franchises réglementaires de la Sécurité sociale et de l’employeur. Elle ne s’adapte pas non plus aux droits du salarié sur son maintien de salaire en fonction de l’ancienneté acquise dans l’entreprise. Actuellement et selon la réglementation en vigueur en 2026, les franchises qui s’imposent à l’employeur sont :
- franchise Sécurité sociale : 0 jour accident du travail ou 3 jours maladie ;
- franchise employeur : 0 jour accident du travail ou 7 jours maladie.
Ces durées correspondent au minimum légal et peuvent être améliorées par la convention collective ou les dispositions applicables dans l’entreprise.
Aussi, la franchise fixe (courte ou longue) présente des zones de risques nombreuses :
- l’accident du travail est souvent non indemnisé dès le premier jour par la prévoyance, mettant à la charge de l’entreprise l’obligation du maintien de salaire ;
- la franchise courte définie par une franchise de 3 jours, 10 jours, 15 jours ou 30 jours comporte le chevauchement avec la mensualisation ;
- la franchise fixe de 90 jours est la plus courante. Un salarié ayant moins de 5 ans d’ancienneté a le risque d’être exposé à une période sans indemnisation (voir schéma ci-dessous).
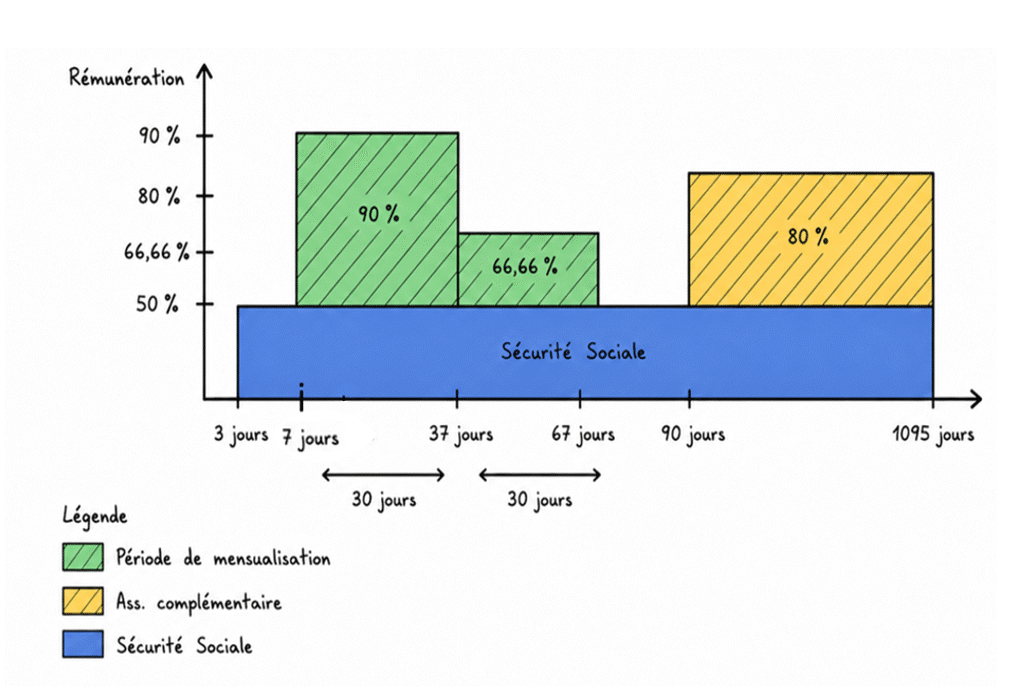
L’exemple montre une rupture d’indemnisation de 23 jours sur un arrêt de 90 jours ou plus. C’est considérable !
Les dispositifs conventionnels et la franchise dite en relais
Le développement des accords conventionnels généralise dans la plupart des secteurs une couverture des arrêts de travail de courtes durées et élargi le concept de la franchise à la notion de relais. De quoi s’agit-il ? La franchise dite en relais s’applique en fonction de la nature de l’arrêt de travail et surtout de l’ancienneté acquise du salarié dans l’entreprise ou dans la profession, selon les accords conventionnels. Cette franchise :
- est déterminée au moment de la déclaration de l’arrêt de travail du salarié (l’arrêt est appelé sinistre) ;
- respecte dans tous les cas de figure la durée de la mensualisation applicable au salarié ;
- s’emboîte parfaitement avec les obligations de l’employeur et permet de maintenir une continuité d’indemnisation, quelle que soit la situation ;
- apporte une sécurité dans l’indemnisation et la gestion des périodes de mensualisation.
Des droits différents selon les conventions collectives
La convention collective applicable par l’entreprise dépend de l’activité déclarée de l’entreprise. Certaines conventions collectives modifient le régime légal et améliorent les droits au maintien de salaire. L’accord conventionnel s’impose à l’employeur. Les situations sont donc diverses et multiples. Par exemple, les droits conventionnels au maintien de salaire dans le secteur de la métallurgie sont différents du secteur de l’esthétisme. Certaines conventions collectives sont plus protectrices que d’autres.
Il existe différents vocabulaires pour exprimer la franchise en relais :
- Le relais à l’expiration totale des droits. Le contrat de prévoyance intervient dans tous les cas à la fin de la période de mensualisation, 1ere et 2e période confondue.
- Le relais à l’expiration de la première période et en complément de la seconde période. Le contrat de prévoyance intervient à la fin de la première période de mensualisation.
- Le relais en complément. Le contrat de prévoyance intervient en complément de la garantie mensualisation, quelle que soit la période de maintien du salaire. Cette expression est souvent utilisée lorsque le contrat prévoit l’indemnisation du salaire à 100 % du salaire net.
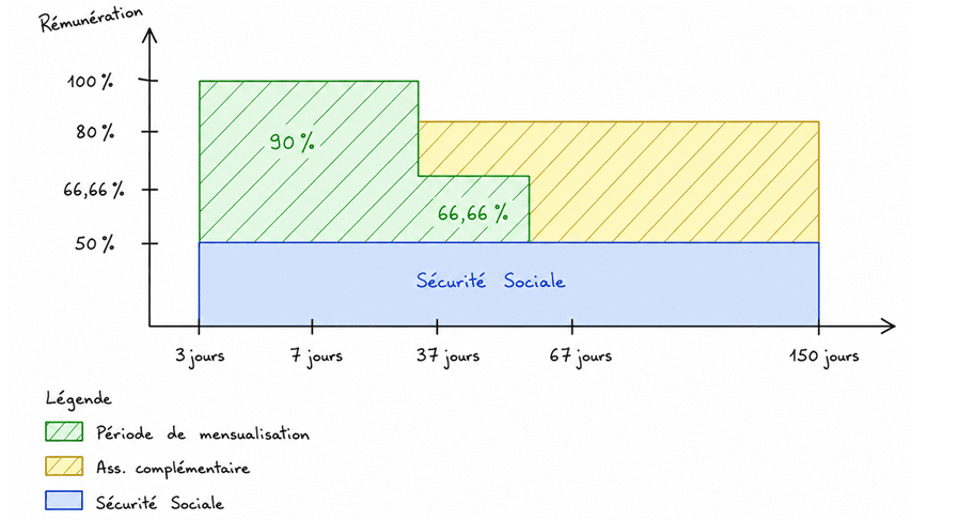
Franchise en relais : schéma pour un arrêt de travail (dû à une maladie) de 150 jours d’un salarié ayant 3 ans d’ancienneté
Quelle est la zone de risques pour l’entreprise avec cette typologie de franchise ? Tout d’abord, le non-respect du dispositif conventionnel est le plus grand risque si le contrat souscrit prévoit une franchise fixe. Le risque est double. Il porte sur un possible différentiel qui peut être laissé à la charge de l’entreprise. Il porte également sur la difficulté de gérer le curseur de l’ancienneté du salarié à chaque arrêt puisque l’ancienneté conditionne la durée de la mensualisation.
Le délai déclaratif non respecté
La garantie incapacité est payée par l’assureur à l’entreprise pour indemniser un arrêt de travail. À chaque contrat est associé un délai déclaratif, dépendant du niveau de la franchise contractualisé. Il est souvent imposé un délai déclaratif de 30 à 90 jours selon les assureurs. Ce délai est calculé à l’épuisement de la franchise. L’assureur peut refuser le paiement d’une indemnisation si le délai déclaratif n’est pas respecté.
La zone de risque existe lorsque :
- le délai n’est pas connu ou mal indiqué ;
- le décompte des indemnités journalières de la Sécurité sociale parvient à l’entreprise de manière tardive.
Or, la Sécurité sociale dispose de son propre délai pour traiter une demande IJSS. Aussi, dans le cadre des contrats avec des franchises courtes et indépendamment du délai imposé par la Sécurité sociale, le risque d’une déclaration hors délai à l’assureur augmente. Le refus d’indemnisation de l’assureur est un coût direct pour l’entreprise.
L’incapacité à la charge du salarié à 100 %
Certains dispositifs conventionnels prévoient le paiement de la garantie incapacité à la charge totale du salarié. Or, le contrat est co-financé par l’employeur et le salarié, en majorité à 50-50. Dans ce cas de figure, la cotisation afférente au risque décès représente une quote-part de financement par l’entreprise supérieure à 50 %, pour compenser le fait que la garantie Incapacité est financée intégralement par le salarié. Car c’est la cotisation globale qui est répartie à 50-50.
Cependant, les régimes conventionnels qui prévoient ce dispositif adoptent toujours une franchise dite en relais sur la garantie incapacité. Il est admis que les autres types de franchises ne permettent pas de mettre en place ce dispositif.
De fait, si la convention collective mentionne ce dispositif du 100 % incapacité à la charge du salarié, et que l’entreprise souscrit un contrat avec une franchise fixe, elle ne peut pas mettre en place le dispositif conventionnel. Car le dispositif de la franchise fixe ne permet pas de demander un financement intégral de la garantie au salarié. En effet, le risque de chevauchement existe avec la Loi de Mensualisation ou les dispositifs améliorant la mensualisation, en fonction de la durée de la franchise.
Aussi, dans l’hypothèse d’un contrat en franchise fixe bien que la CCN stipule une franchise en relai, l’entreprise a un double risque :
- tout d’abord, elle ne respecte pas le dispositif conventionnel, ce qui entraîne une conséquence fiscale. Une contribution Incapacité à 100 % à la charge du salarié, ne comporte pas de fiscalité de charges au moment du paiement de la prestation. Une prestation versée avec un financement employeur nécessite une fiscalité au moment du versement ;
- l’entreprise a également un risque prud’homal puisque la garantie de protection ne sera pas conforme au niveau prévu par le régime conventionnel. Le montant de prestation en garantie brut ne sera pas équivalent au net versé au salarié car le montant net dépend du montant des charges patronales sur la prestation. Et ce montant des charges dépend de la répartition de la charge du financement de la garantie. Dans ce cas de figure, l’écriture de la franchise et sa gestion contribuent directement au montant du salaire qui sera maintenu. Les charges patronales sur la franchise fixe peuvent se révéler comme un poison qui s’insinue sur les prestations nettes qui seront versées aux salariés.
Les salariés ayant moins d’un an d’ancienneté et la protection du salaire
Les salariés disposant de moins d’un an d’ancienneté bénéficient uniquement des prestations IJ de la Sécurité Sociale. La mensualisation ne s’applique pas sauf si des dispositions conventionnelles sont plus favorables.
Quant aux IJSS, elles sont doublement plafonnées car la règle en vigueur est cumulative :
- les indemnités journalières (IJ) sont égales à 50 % du salaire journalier de base ;
- les salaires pris en compte ne peuvent pas dépasser 1,4 SMIC (soit 2613,82 € au 1er juillet 2026).
En l’absence de disposition conventionnelle plus favorable, le salarié ne bénéficie pas du maintien légal de salaire par l’employeur et perçoit uniquement les IJSS versées par la Sécurité sociale.
Dans ce cas de figure, la zone à risques pour l’entreprise porte sur le fait que ces salariés peuvent se retrouver exclus du contrat de prévoyance lorsque la franchise est libellée en relais à la mensualisation. En effet, le contrat de prévoyance ne prévoit pas d’indemnisation s’il n’y a pas de prestation mensualisation.
Il est nécessaire de prévoir ce cas de figure. Il suffira de créer une ligne spécifique comportant une franchise fixe et complémentaire à la franchise en relais. Ce dispositif doit être prévu contractuellement entre l’assureur et l’entreprise.
Exemple d’écriture possible de la garantie
- Personne ayant plus d’un an d’ancienneté : franchise en relais et complément aux obligations de mensualisation ;
- personne ayant moins d’un an d’ancienneté : franchise fixe de 60 jours.
La garantie mensualisation n’existe pas dans ce scénario. Le contrat de prévoyance nécessite de prévoir une garantie libellée en franchise fixe. Seule la franchise fixe permet d’indemniser indépendamment du critère de l’ancienneté du salarié.
Un contrat de prévoyance peut ainsi disposer de deux lignes de franchises pour l’Incapacité. Sans cela, les salariés ayant moins d’un an d’ancienneté ne sont pas couverts par le régime de prévoyance dans le cadre d’une franchise en relais.
Notre expert
Pascal RONZON
Pascal Ronzon est un expert en protection sociale au sein du Groupe APICIL Santé Prévoyance. Il partage son expertise à travers des articles mais également des webinaires sur l’assurance santé, la prévoyance ou l’épargne retraite entreprise.
Notre offre de prévoyance collective
Vous êtes une entreprise ? Sécurisez financièrement vos salariés en cas d’arrêt de travail, invalidité et décès et demandez votre devis de prévoyance collective.